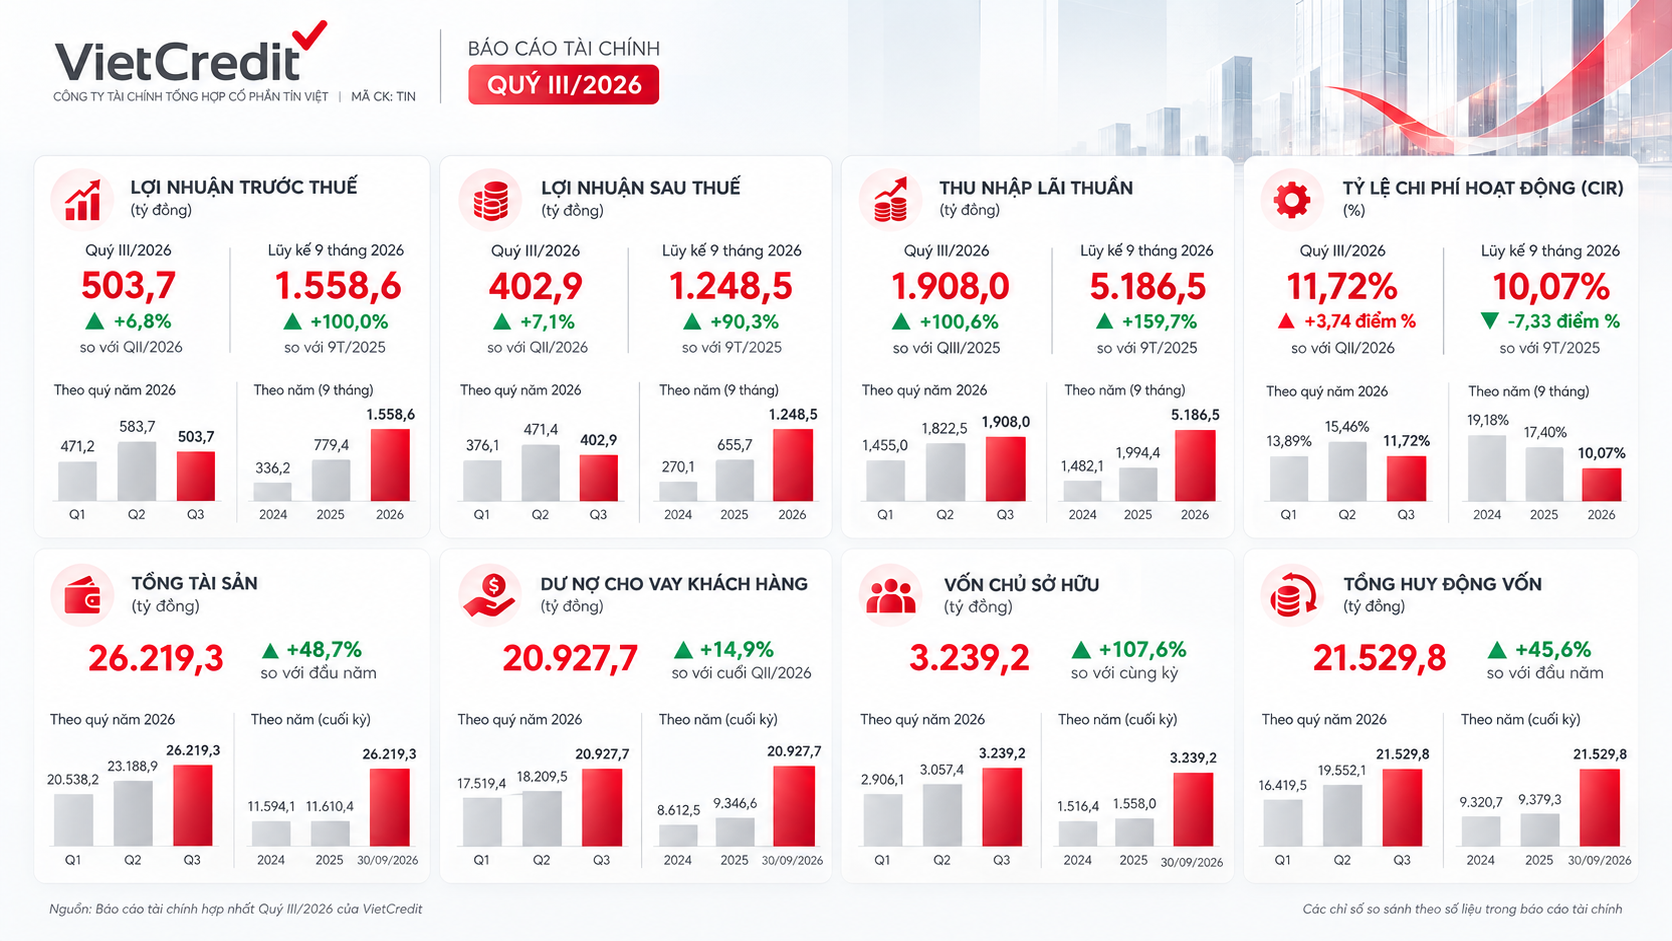
Lũy kế 9 tháng đầu năm 2026, VietCredit ghi nhận lợi nhuận trước thuế 1.558,6 tỷ đồng, gần gấp đôi cùng kỳ. Tổng tài sản và dư nợ cho vay đều tăng hơn gấp đôi sau một năm. Song song, chi phí dịch vụ và dự phòng cũng tăng theo quy mô hoạt động.
Lợi nhuận 9 tháng gần gấp đôi, thu nhập lãi thuần tăng gần 160%
Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit, UPCoM: TIN) vừa công bố báo cáo tài chính quý III/2026.
Tính lũy kế 9 tháng đầu năm, lợi nhuận trước thuế đạt 1.558,6 tỷ đồng, gần gấp đôi mức 779,4 tỷ đồng cùng kỳ năm 2025. Lợi nhuận sau thuế đạt khoảng 1.248,5 tỷ đồng, tăng hơn 90%.
Riêng quý III, lợi nhuận trước thuế của VietCredit đạt 503,7 tỷ đồng và lợi nhuận sau thuế đạt 402,9 tỷ đồng, tiếp tục tăng so với mức 376,6 tỷ đồng của quý trước đó.
Động lực tăng trưởng tiếp tục đến từ hoạt động kinh doanh cốt lõi là cho vay. Thu nhập lãi thuần riêng quý III đạt khoảng 1.908 tỷ đồng, tăng hơn 100% so với cùng kỳ năm trước và tiếp tục tăng so với quý II. Lũy kế 9 tháng, thu nhập lãi thuần đạt khoảng 5.186,5 tỷ đồng, tăng gần 160% so với cùng kỳ năm 2025.
Theo thuyết minh báo cáo tài chính, thu nhập lãi từ hoạt động cho vay khách hàng 9 tháng đạt hơn 5.388 tỷ đồng, tăng khoảng 167%, tương ứng với tốc độ mở rộng nhanh của danh mục tín dụng. Qua đó, thu nhập lãi thuần là yếu tố đóng góp chính vào kết quả lợi nhuận quý III, bù đắp phần lớn chi phí dự phòng và phần lỗ từ hoạt động dịch vụ phát sinh trong kỳ.
Lũy kế 9 tháng, tổng thu nhập hoạt động đạt khoảng 4.118,2 tỷ đồng, tăng 160,3% so với cùng kỳ. Mức này thấp hơn thu nhập lãi thuần do kết quả thuần từ hoạt động dịch vụ giảm, trong bối cảnh chi phí liên quan đến hoạt động Digital Lending và các nền tảng đối tác tăng theo quy mô.
Trong khi đó, chi phí hoạt động ở mức khoảng 414,8 tỷ đồng, tăng 50,7% so với cùng kỳ. Một số khoản chi quản lý, thuế, phí và chi phí gắn với quy mô giao dịch tăng theo hoạt động kinh doanh. Do tổng thu nhập hoạt động tăng nhanh hơn chi phí vận hành, tỷ lệ chi phí trên thu nhập (CIR) cải thiện khá hiệu quả, đạt khoảng 10,07%, từ mức 17,4% cùng kỳ năm trước.
Tổng tài sản vượt 26.200 tỷ, dư nợ lần đầu vượt 20.000 tỷ, CIR quanh mức 10%
Tính đến ngày 30/9/2026, tổng tài sản của VietCredit đạt khoảng 26.219 tỷ đồng, tương đương 2,26 lần cùng kỳ năm trước và tăng gần 49% so với đầu năm. Riêng trong quý III, quy mô tài sản tăng thêm hơn 3.000 tỷ đồng.
Động lực chính tiếp tục đến từ hoạt động tín dụng. Dư nợ cho vay khách hàng đạt gần 20.928 tỷ đồng, tăng hơn 124% so với cùng kỳ và 14,9% so với cuối quý II, qua đó lần đầu vượt mốc 20.000 tỷ đồng. Tổng tài sản đạt 26.219 tỷ đồng, trong đó dư nợ cho vay khách hàng gần 20.928 tỷ đồng, cho thấy tăng trưởng tài sản tiếp tục gắn chặt với hoạt động tín dụng.
Bên cạnh phân khúc khách hàng cá nhân vẫn chiếm tỷ trọng chủ đạo, danh mục cho vay của VietCredit đang được mở rộng sang nhiều nhóm khách hàng và sản phẩm khác nhau như hộ kinh doanh, doanh nghiệp nhỏ, thẻ tín dụng, mua trước trả sau và các khoản vay có tài sản bảo đảm. Theo phân loại trên báo cáo tài chính, dư nợ cho vay các tổ chức kinh tế tại cuối quý III đạt khoảng 2.772 tỷ đồng, gần gấp 3,8 lần so với cuối năm 2025 và chiếm hơn 13% tổng dư nợ, cho thấy mức độ đa dạng hóa danh mục tín dụng đang tăng lên.
Nguồn vốn tăng cùng quy mô hoạt động
Cùng với tăng trưởng tài sản, vốn chủ sở hữu của VietCredit tại cuối tháng 9 đạt khoảng 3.239 tỷ đồng, cao hơn gấp đôi cùng kỳ. Lợi nhuận chưa phân phối đạt trên 2.075 tỷ đồng, bổ sung thêm nguồn vốn nội tại cho hoạt động kinh doanh.
Tổng nguồn vốn huy động từ các tổ chức tín dụng, tiền gửi khách hàng và phát hành giấy tờ có giá đạt khoảng 21.530 tỷ đồng, tăng hơn 2,3 lần so với cùng kỳ và khoảng 45,6% so với đầu năm. Trong đó, chứng chỉ tiền gửi đạt hơn 13.619 tỷ đồng.
Việc quy mô huy động và vốn chủ sở hữu cùng tăng trong giai đoạn dư nợ mở rộng giúp VietCredit có thêm nguồn lực để tài trợ cho tăng trưởng tài sản, đồng thời duy trì khả năng cân đối vốn khi quy mô hoạt động ngày càng lớn.
Dự phòng tăng theo dư nợ
Tốc độ tăng dư nợ kéo theo mức trích lập dự phòng cao hơn. Chi phí dự phòng rủi ro tín dụng riêng quý III đạt khoảng 845,8 tỷ đồng; lũy kế 9 tháng vượt 2.144 tỷ đồng. Việc lợi nhuận trước thuế vẫn đạt 1.558,6 tỷ đồng trong bối cảnh trích lập dự phòng lớn cho thấy tăng trưởng lợi nhuận chủ yếu đến từ mở rộng thu nhập cốt lõi, thay vì từ việc giảm chi phí tín dụng.
Tỷ lệ nợ xấu toàn hàng tại cuối quý III/2026 ở mức khoảng 6,75%. Trong bối cảnh dư nợ cho vay khách hàng tăng hơn 124% so với cùng kỳ, quy mô dự phòng cũng tăng theo sự mở rộng của danh mục. Khi tăng trưởng tín dụng diễn ra với tốc độ cao, chất lượng của các khoản vay mới, đặc biệt ở những sản phẩm tăng nhanh, sẽ cần thêm thời gian để phản ánh đầy đủ vào các chỉ tiêu nợ quá hạn và nợ xấu trong những kỳ tiếp theo.
Hoạt động thu nợ cũng tiếp tục cải thiện: thu từ các khoản nợ đã xử lý rủi ro trong 9 tháng đạt khoảng 58,5 tỷ đồng, tăng hơn 135% so với cùng kỳ. Khoản thu này góp phần bù đắp một phần chi phí rủi ro phát sinh trong quá trình mở rộng danh mục.
Mở rộng thêm các kênh phân phối số
Tính đến hết quý III/2026, VietCredit hiện đang tiếp tục duy trì hợp tác với các kênh đối tác hiện hữu như MoMo, Zalo, Viettel Money, Grab, TikTok, Misa, KiotViet. Ngoài ra, thời gian gần đây, công ty bổ sung thêm một số mô hình hợp tác mới như triển khai khoản vay tiêu dùng trên VietinBank iPay từ nguồn vốn của VietCredit, mở rộng vay hộ kinh doanh qua nền tảng Sapo và ra mắt thẻ tín dụng nội địa số TINCard 3 trong 1 cùng Napas và hệ sinh thái Điện Máy Xanh, Thế Giới Di Động.
Trong giai đoạn cuối năm, doanh nghiệp tiếp tục phát triển các sản phẩm tài chính số và mở rộng hệ sinh thái đối tác theo hướng tăng trưởng có kiểm soát, đẩy mạnh ứng dụng công nghệ, AI và dữ liệu trong vận hành, phát triển sản phẩm và quản trị rủi ro để nâng cao hiệu quả hoạt động. Từ đó, định hướng chiến lược là tăng trưởng tín dụng có chọn lọc đi đôi với kiểm soát chất lượng danh mục.
Việc mở rộng các kênh số giúp VietCredit tiếp cận thêm các nhóm khách hàng thông qua nền tảng và tệp người dùng sẵn có của đối tác, song cũng làm chi phí đối tác và chất lượng các khoản vay mới trở thành những biến số cần theo dõi khi quy mô giao dịch tăng.
Trong quý IV, những yếu tố đáng theo dõi không chỉ là tốc độ tăng dư nợ và lợi nhuận, mà còn gồm chất lượng các khoản vay mới, mức dự phòng, chi phí vốn và chi phí phân phối qua đối tác.